
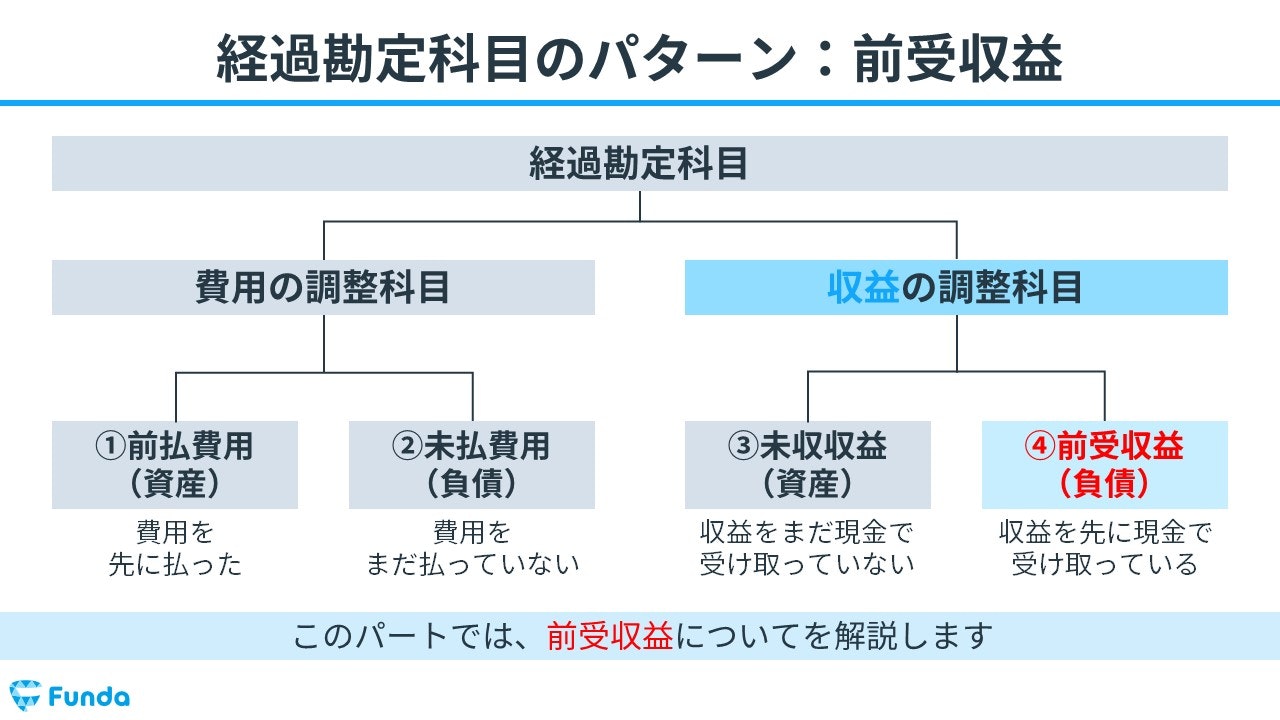
経過勘定とは?決算でつまずく理由と4大分類の仕訳・振替を徹底解説
経過勘定の実務サイクルは、「期中の取引計上」→「決算整理仕訳」→「翌期首の再振替仕訳」という3つのステップで完結します。代表的な2つのケーススタディを通じて、具体的な数字の流れを確認してみましょう。
ケース1:前払費用の仕訳(費用の繰延べ)
【例題】10月1日に向こう1年分の火災保険料12万円(月額1万円)を現金で支払い、全額を「支払保険料」として処理した。決算日は翌年3月31日である。
① 期中(10月1日):
(借方)支払保険料 120,000 /(貸方)現 金 120,000
② 決算時(3月31日):
当期の経過期間は10月〜3月の6ヶ月間(6万円)です。残りの6ヶ月分(6万円)は次期の費用であるため、当期の費用からマイナスして資産へ振り替えます。
(借方)前払保険料(前払費用) 60,000 /(貸方)支払保険料 60,000
③ 翌期首(4月1日・再振替仕訳):
決算時に立てた前払費用を元の費用勘定へ戻します。これにより、次期首の時点で「支払保険料6万円」が自動的に次期の費用としてスタンバイします。
(借方)支払保険料 60,000 /(貸方)前払保険料(前払費用) 60,000
ケース2:未払費用の仕訳(費用の見越し)
【例題】借入金に対する利息を毎年5月末と11月末に後払いで支払う契約。決算日は3月31日であり、直近の支払日(11月末)から決算日までの4ヶ月分の利息4万円が未払いである。
① 決算時(3月31日):
当期に発生した利息4万円を当期の費用として認識し、同額の負債を計上します。
(借方)支払利息 40,000 /(貸方)未払利息(未払費用) 40,000
② 翌期首(4月1日・再振替仕訳):
決算整理仕訳の逆仕訳を行い、負債を取り崩します。
(借方)未払利息(未払費用) 40,000 /(貸方)支払利息 40,000
③ 翌期中の利息支払日(5月31日):
半年分の利息6万円を一括で支払います。
(借方)支払利息 60,000 /(貸方)当座預金 60,000
※期首に「支払利息 貸方4万円」が計上されているため、差し引きで次期の負担額は正しく「2万円(4月・5月分)」となります。



