
売上原価とは?知らないと損する計算方法と製造原価の違いを完全解説
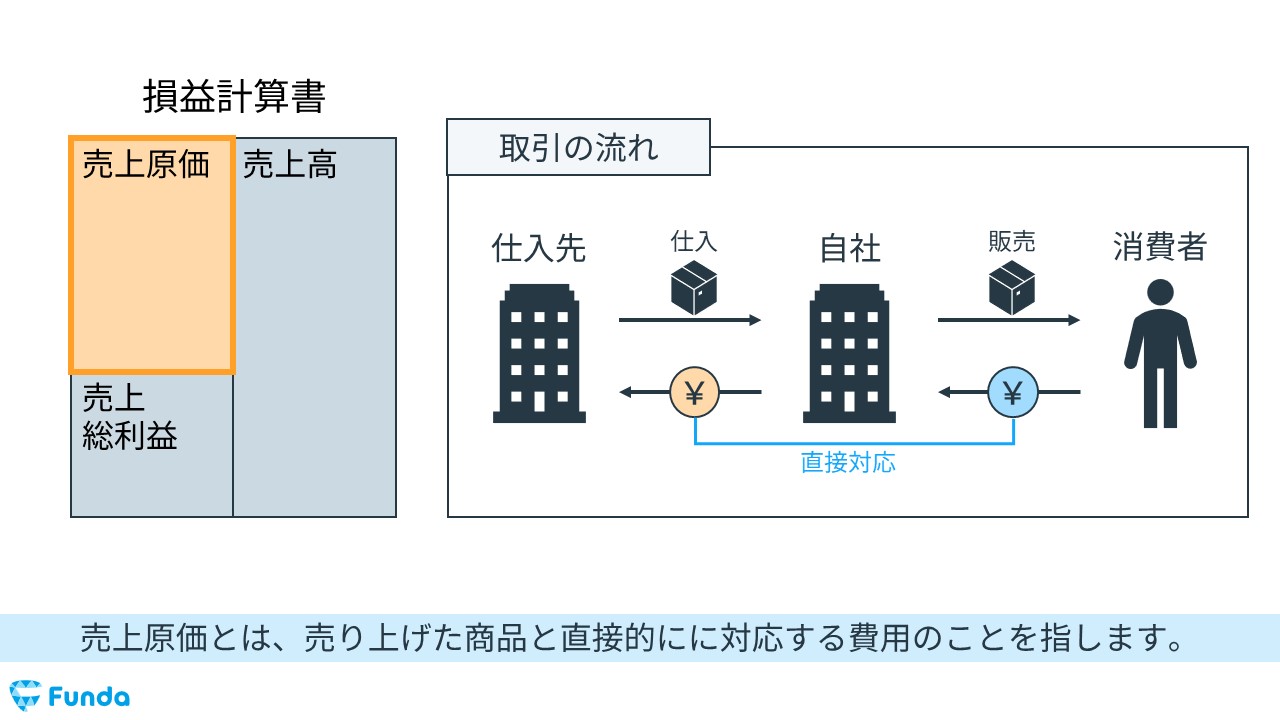
売上原価とは、当期に売上として計上された商品やサービスを仕入れたり、製造したりするために直接費やした費用の総額を指します。重要なのは、「売上と直接連動している」という点です。100個の商品を仕入れて80個しか売れなかった場合、売上原価に参入できるのは販売済みの80個分にかかった費用のみであり、残る20個分は「棚卸資産(在庫)」として資産計上されます。
企業の収益力を測る第一歩は、売上高から売上原価を差し引く売上総利益 粗利 計算です。
売上総利益(粗利) = 売上高 - 売上原価
売上総利益は、企業が提供する商品・サービスそのものの「稼ぐ力」や付加価値の高さを端的に示します。売上高が大きく伸びていても売上総利益が目減りしている場合、仕入価格の急騰や過度な値引き販売によって売上原価が膨張している危険信号と判断できます。



