野村スリーゼロの真実|信託報酬ゼロの罠と2026年の最新評価
インターネット上の投資フォーラムでは、時として誤った情報や過度な警戒論が拡散されがちです。特に議論の的となる「隠れコスト」と「2030年問題」について、客観的な事実関係を整理します。
まず、野村スリーゼロのデメリットと隠れコストに関する検証です。「信託報酬がゼロでも、裏で高額な費用が抜かれている」という噂が存在しますが、これは事実と異なります。投資信託には、信託報酬以外に売買委託手数料や有価証券の保管費用、監査法人に支払う監査費用などの「その他費用」が発生します。直近の運用報告書から判明している野村スリーゼロの実質コスト詳細まとめを確認すると、その他費用はおおむね年0.02%〜0.03%程度に収まっており、他社の優良インデックスファンドと比較しても何ら遜色のない低水準を保っています。
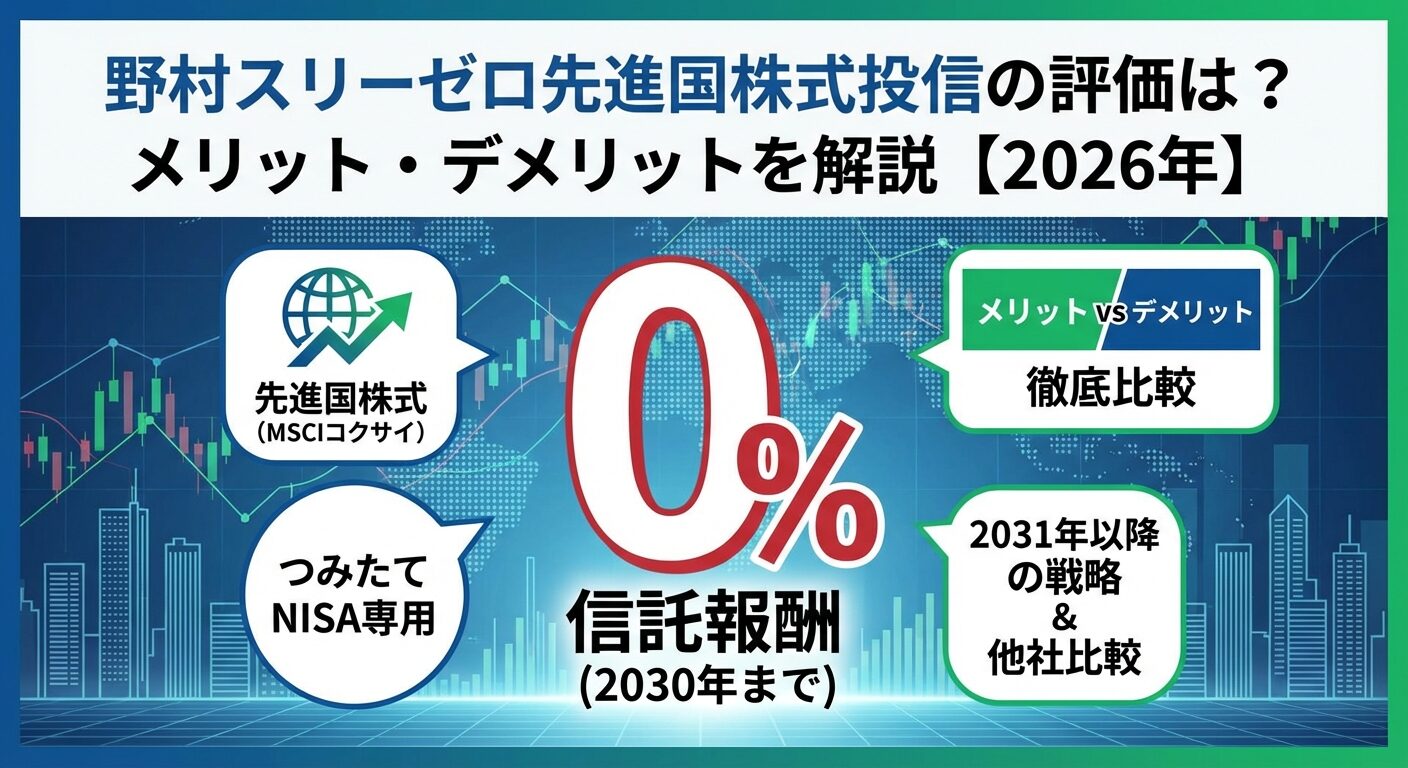
もう一つの論点が、野村スリーゼロの2030年以降の費用です。「2030年を過ぎると突然、高額な手数料を請求されるのではないか」という不安の声が散見されます。しかし、信託約款には明確な規定が設けられています。2030年12月31日までの信託報酬率は年0.0%ですが、2031年1月1日以降は「年0.11%(税込)以内」と上限が定められています。暴利をとるような引き上げは規約上不可能です。
ただし、ここには皮肉な市場の現実が横たわっています。2020年の設定当初、年0.11%は先進国株式ファンドとして破格の低水準でした。しかし、その後の引き下げ競争激化により、2026年現在では他社の主要ファンドが既に0.09%台以下に突入しています。2031年を迎えた瞬間に、業界最安クラスから「平均的な水準、あるいは競合よりわずかに高いファンド」へと転落するリスクを内包している点は留意しておくべき事実です。